이 포스팅은 네이버 쇼핑 커넥트 활동의 일환으로, 판매 발생 시 수수료를 제공받습니다.
서버용 D램 우선 배정으로 이어진 PC용 메모리 공급 부족
램 가격이 언제까지 오를지 궁금한 분을 위해 트렌드포스·IDC 발표와 산업통상부 「2026년 9월 수출입 동향」을 바탕으로 4분기 계약가격 전망, 가격 상승의 원인, 2027년 공급 전망과 PC 시장의 변화를 정리했습니다.
커세어 DDR5-6000 CL36 VENGEANCE 32GB (16+16)
네이버 스마트스토어 · smartstore.naver.com
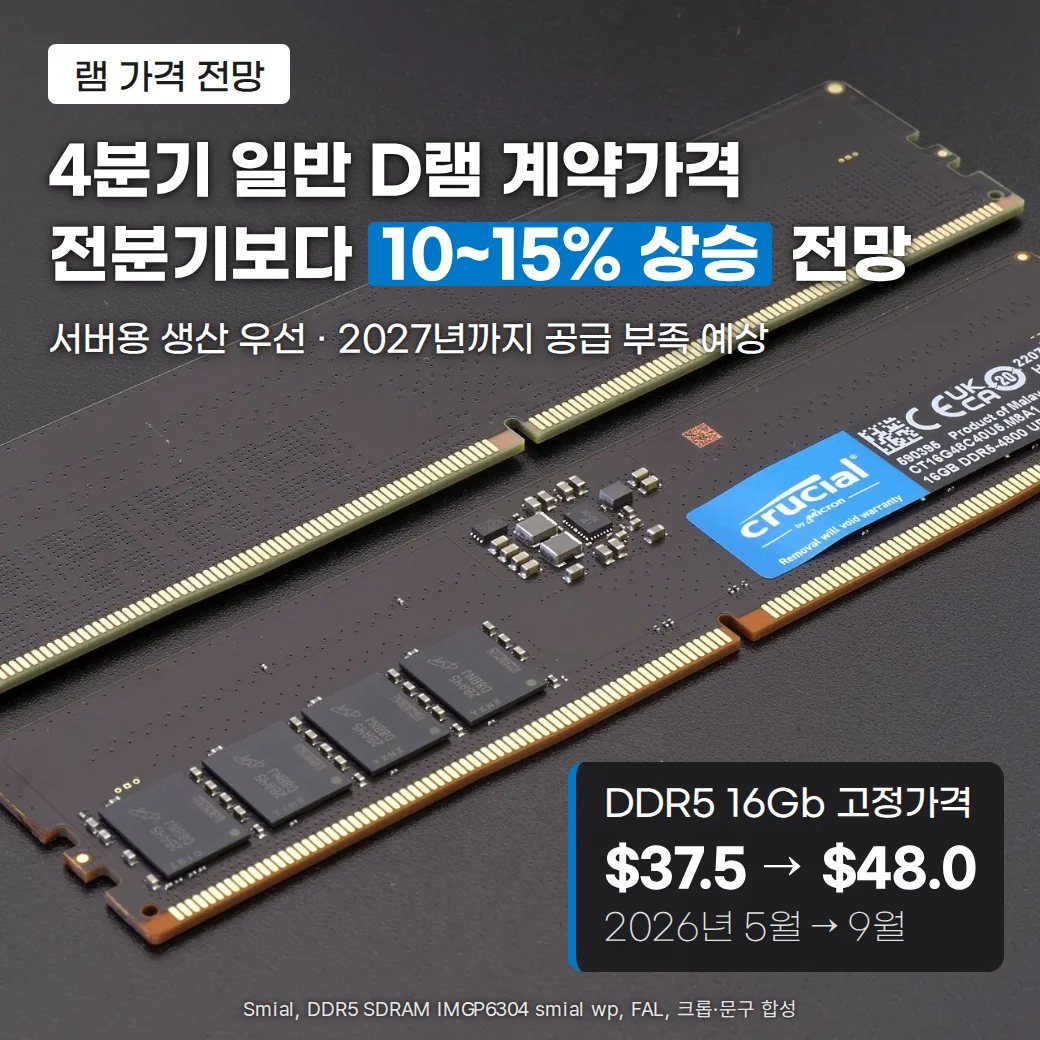
4분기 일반 D램 계약가격은 전분기보다 10~15% 상승할 전망이에요. 상승 폭은 3분기보다 줄지만, D램 공급사들이 선단 공정 생산능력을 고성능 서버 제품에 우선 배정하면서 시장 전체의 공급 부족은 이어집니다. 메모리 공급 부족은 2027년까지 이어질 전망이고, PC용 D램은 2027년에 공급이 오히려 줄어들 가능성도 있어요.
4분기 일반 D램 계약가격 10~15% 상승 전망
4분기에도 D램 공급사들이 고성능 서버 제품에 선단 공정 생산능력을 우선 배정하면서 시장 전체의 공급 부족이 이어지고 계약가격도 상승세를 유지합니다. 다만 계약가격 상승 폭은 3분기보다 줄어들 전망이에요. D램과 낸드 플래시의 분기별 계약가격 상승률 전망은 다음과 같습니다.
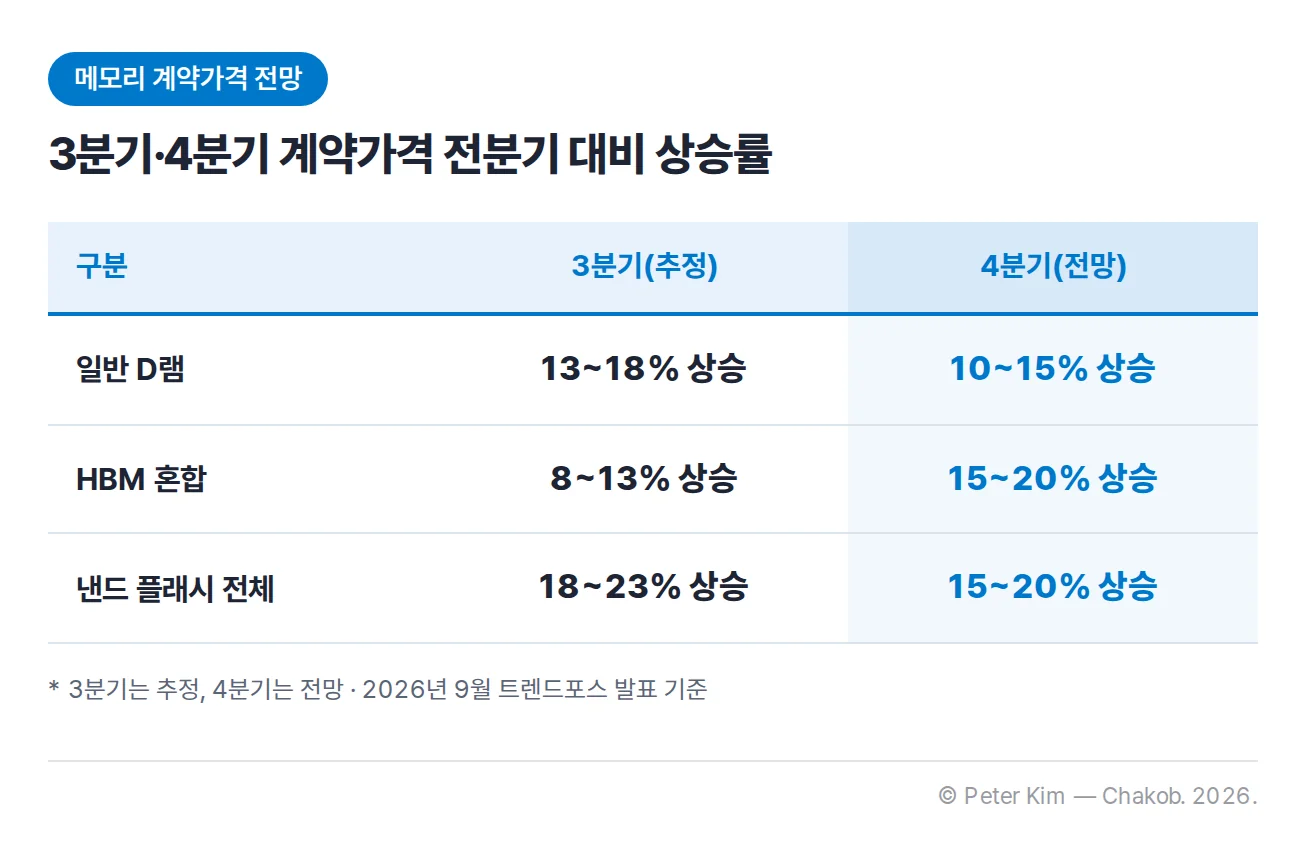
제품별로 공급이 부족한 이유와 4분기 흐름은 조금씩 달라요.
- 서버용 D램: 서버 CPU 수급이 개선되자 클라우드 서비스 사업자(CSP)와 서버 OEM이 에이전틱 AI를 지원하는 일반 서버용 RDIMM 구매를 늘렸습니다. 부품 공급, 패키징·테스트 생산능력, 전공정 D램 생산의 유연성이 제약되어 4분기에도 공급 부족이 이어질 전망입니다
- PC용 D램: 부품 원가 상승이 노트북 재고에 반영되면서 판매가 둔화되고 있지만, PC OEM들이 2027년에도 D램 공급이 빠듯할 것으로 예상하고 적극적으로 구매를 이어가 가격을 지지하고 있습니다
- 모바일 D램: 공급사들이 서버 제품으로 생산능력을 옮기면서 배정 물량이 빠듯해 상승세가 유지됩니다. 다만 이전 분기에 큰 폭의 인상이 이미 반영되어 4분기 상승 폭은 줄어들 전망입니다
램 가격이 오른 이유 — 서버용 D램 우선 배정
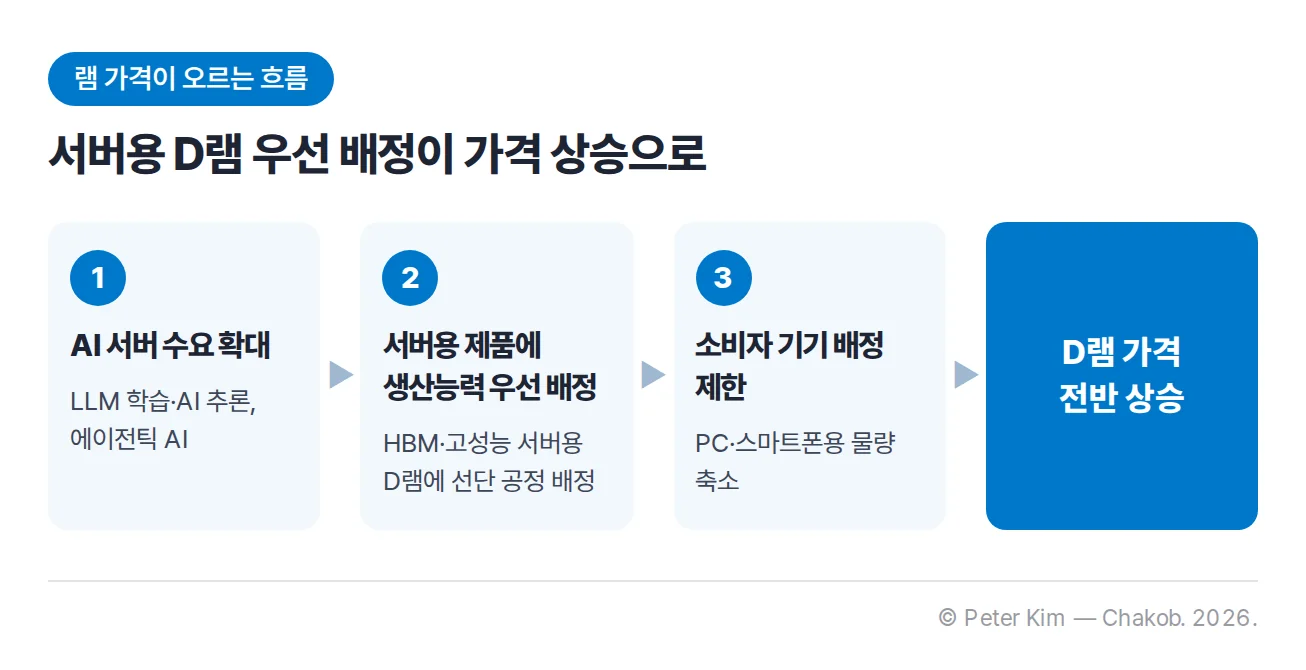
D램 시장 상황은 2025년 하반기에 크게 달라졌어요. 북미와 중국의 클라우드 서비스 사업자(CSP)들이 에이전틱 AI 애플리케이션의 컴퓨팅 수요를 지원하기 위해 서버용 D램 주문을 늘렸고, D램 공급사들이 PC와 소비자 기기에 배정하는 물량은 그만큼 제한되었습니다. 그 결과 D램 가격 전반이 상승했고, 2025년 세계 D램 모듈 시장 매출은 212억 달러로 전년보다 59% 증가했습니다. 가격이 상승하는 과정은 다음과 같습니다.
2026년에도 같은 흐름이 이어지고 있어요. 2분기 공급사 재고는 역대 최저 수준이었고 추가 공급분은 주로 서버용으로 배정되었습니다. 일반 D램 계약가격이 급등하면서 2분기 D램 산업 매출은 전분기보다 59.5% 증가했죠. 공급사들이 소비자용 D램 공급을 크게 줄이면서 3분기에는 소비자용 D램의 가격 상승 폭이 가장 클 것으로 전망되었습니다.
PC 판매가 둔화되어도 램 가격이 상승하는 것은 생산능력이 서버용 제품에 먼저 배정되기 때문입니다.
DDR5·DDR4 고정가격 추이
국내 수출 지표에서도 메모리 가격 상승이 확인됩니다. 2026년 9월 반도체 수출은 603.0억 달러로 전년 동월 대비 262.8% 증가하며 사상 처음 600억 달러를 넘었어요. 메모리 수요 증가세가 지속되며 수출물량이 확대되고 고정가격 증가세가 유지된 결과입니다. DDR5·DDR4와 낸드의 고정가격 추이는 다음과 같습니다.
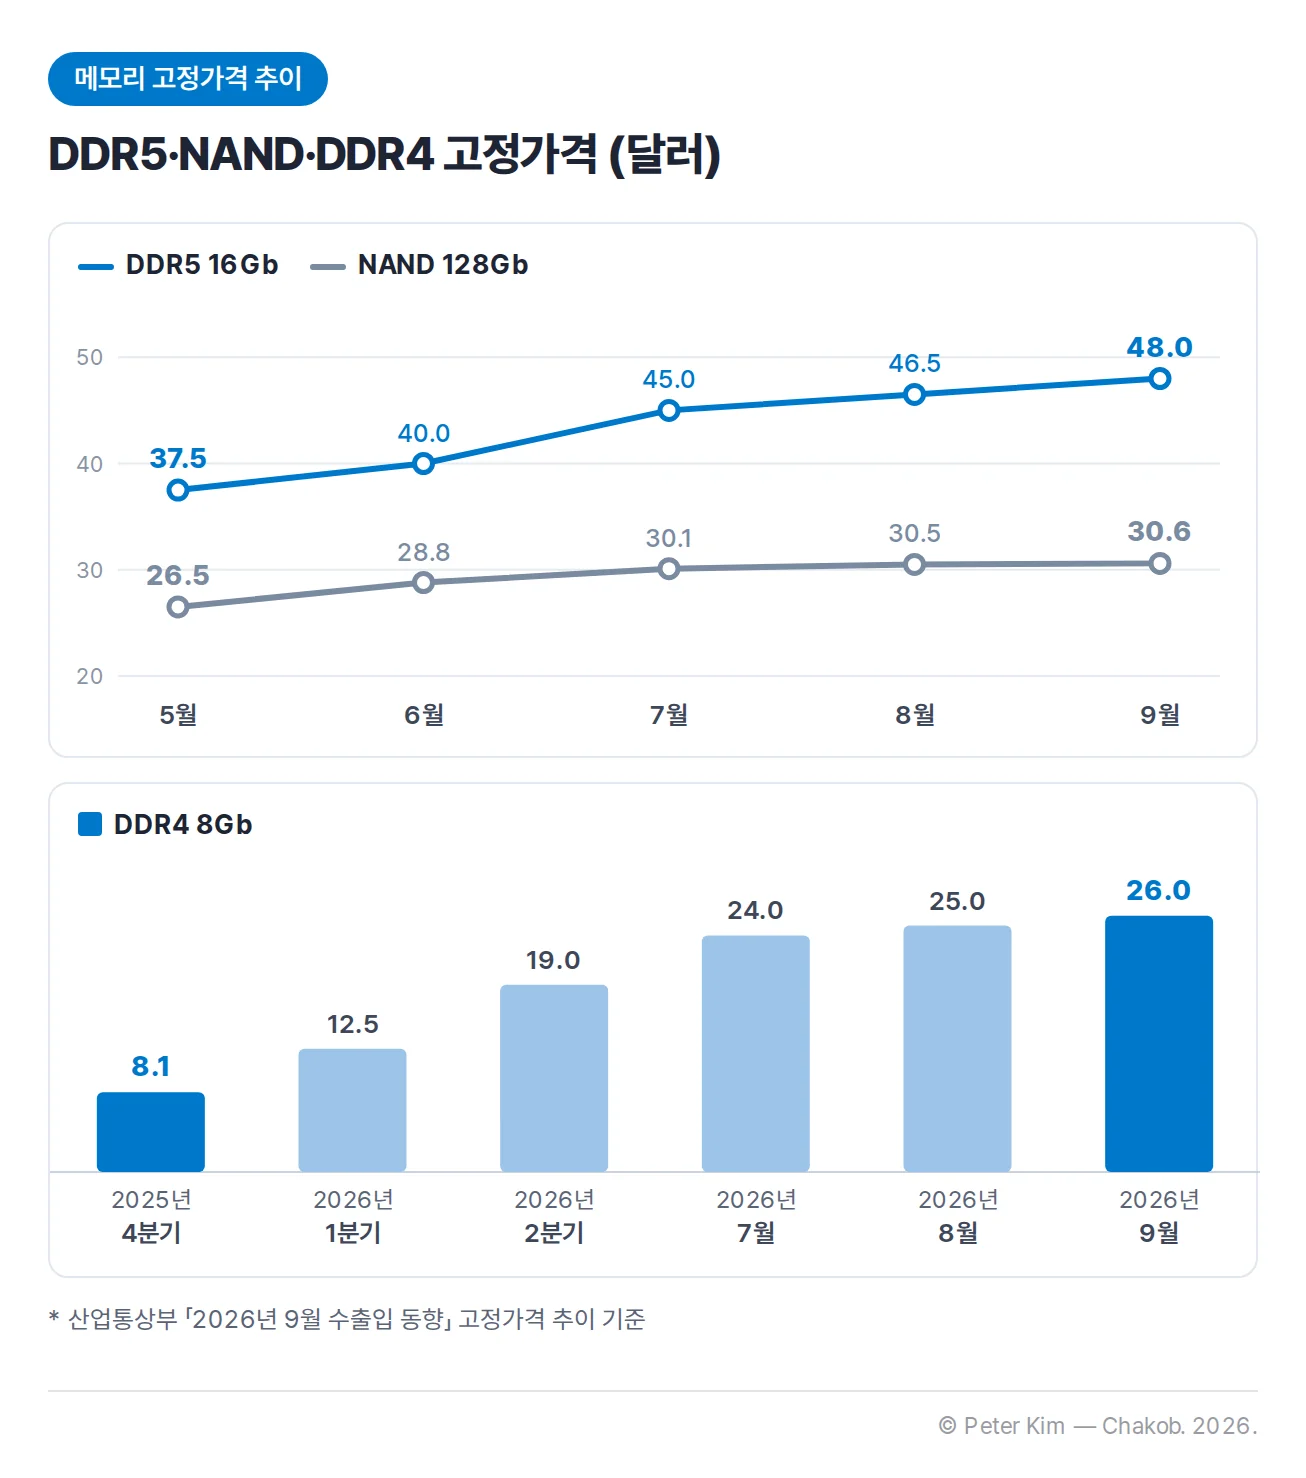
주목할 것은 DDR4입니다. 2025년 2분기에는 관세와 D램 공급사들의 DDR4 단종(EOL) 계획 때문에 일부 모듈 업체가 DDR4 칩 재고를 늘렸어요. DDR4 고정가격도 DDR5와 함께 계속 상승하고 있어, DDR4 램 역시 가격 상승에서 예외가 아닙니다.
2027년까지 공급 부족이 이어지는 이유
AI 서버 수요가 계속 늘면서 HBM과 일반 D램이 한정된 선단 공정·웨이퍼 생산능력을 두고 경쟁하고 있어요. 차세대 제품은 수율과 생산량을 높이는 데 시간이 걸려 메모리 공급 부족은 2027년까지 이어질 전망입니다. 공급사들은 2027년 HBM 가격 인상에도 더 강경한 입장이며, HBM 혼합 평균판매가격(ASP)은 2027년에 전년보다 121% 상승할 전망이에요. 2027년까지의 공급 전망은 다음과 같습니다.
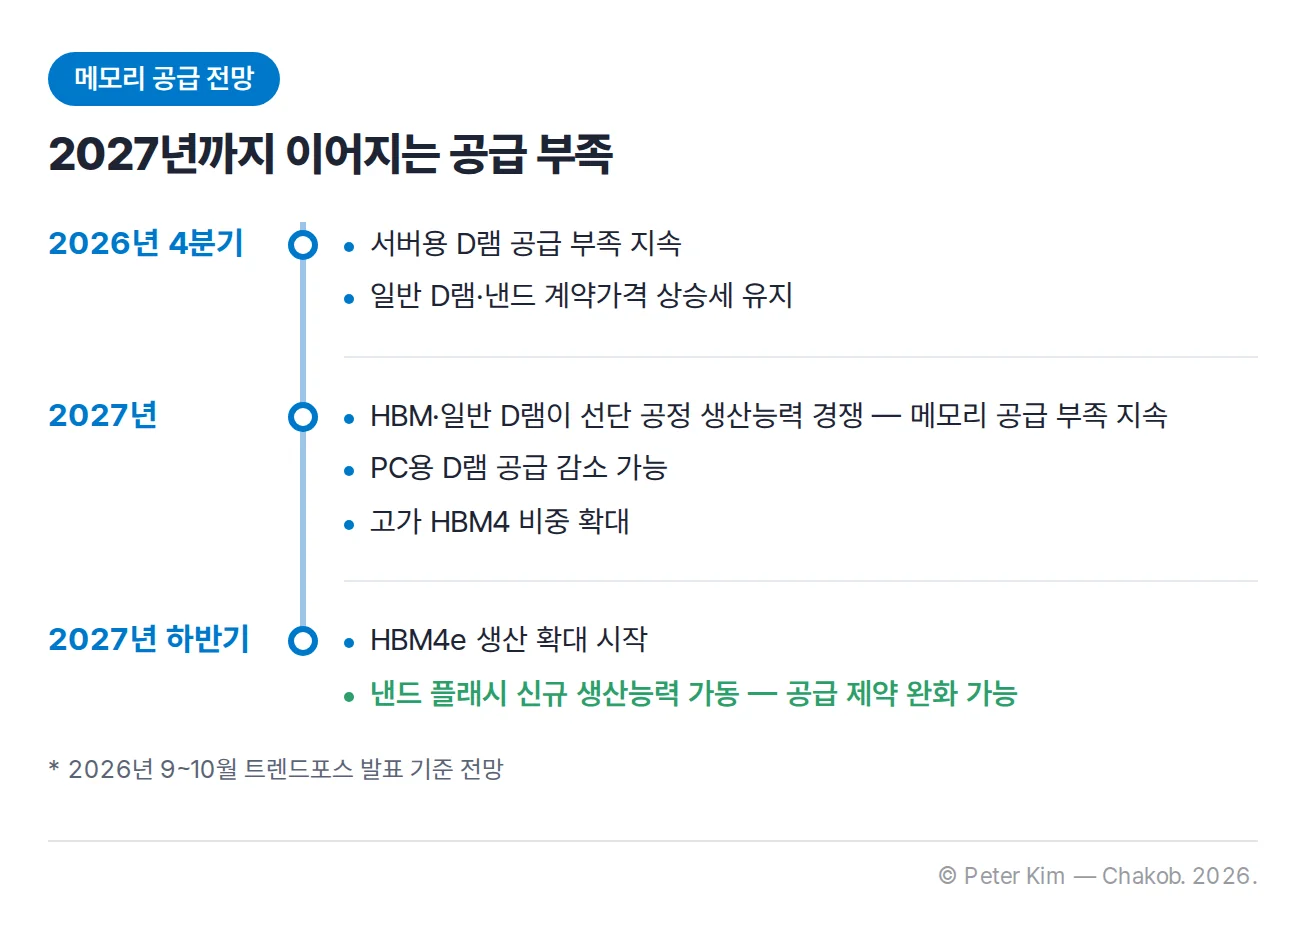
PC용 D램은 2027년에 공급이 오히려 줄어들 수 있어요. 2026년에는 공급사들이 분기마다 PC OEM과 모듈 업체에 약정 물량을 공급해 왔지만, 2027년에는 더 많은 생산능력이 서버용으로 옮겨 갈 전망이기 때문입니다. 3대 공급사는 주로 선단 공정 전환을 앞당겨 비트 공급을 늘릴 계획이지만, AI 서버 애플리케이션이 선단 공정 생산능력을 계속 흡수하면서 PC용 D램은 공급 증가가 제한될 우려가 있습니다.
노트북·PC 가격과 출하량 전망
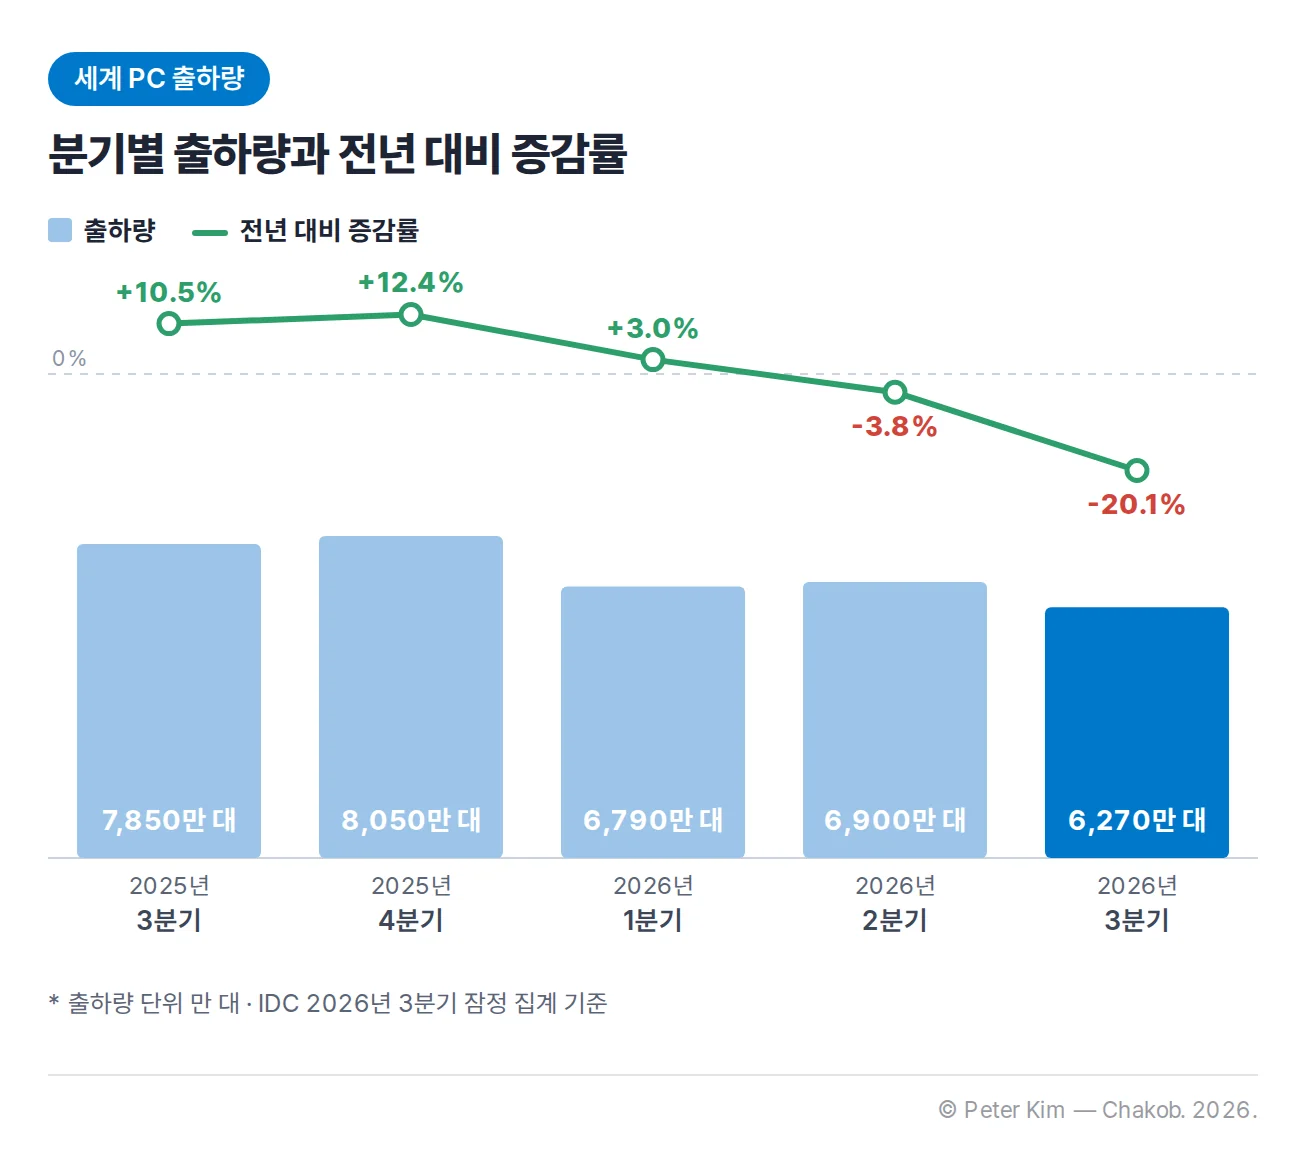
메모리 가격 상승의 영향은 PC 시장에서도 나타나고 있어요. 2026년 3분기 세계 PC 출하량은 6,270만 대로 전년 같은 분기보다 20.1% 감소했습니다. 2분기에 이어 두 분기 연속 감소이며, 공급 제약이 이어진 데다 상반기에 PC 제조사와 유통 채널이 메모리발 가격 인상에 앞서 재고를 미리 확보하면서 3분기 수요가 줄어든 결과입니다. 분기별 세계 PC 출하량과 증감률은 다음과 같습니다.
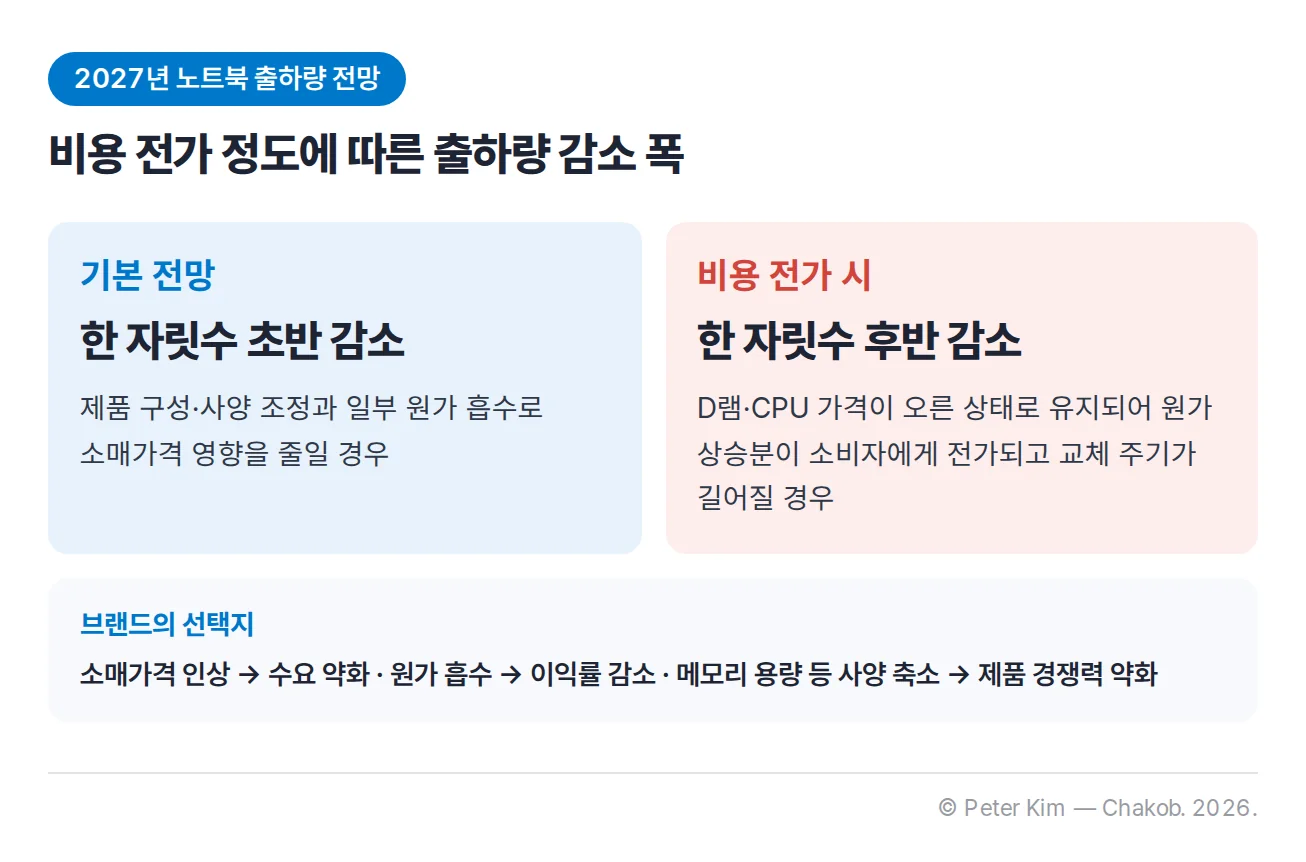
2027년 노트북 시장의 초점은 부품 공급보다 소비자가 오른 가격을 감당할 수 있는지로 옮겨 갑니다. 권장소비자가격이 900달러인 일반 노트북에서 CPU·D램·SSD는 3분기 부품원가(BOM)의 약 68%를 차지해, 2027년에는 브랜드가 가격·사양·수익성을 동시에 유지하기 어려울 전망이죠. 비용 전가 정도에 따른 2027년 노트북 출하량 전망은 다음과 같습니다.
램 구매 전 확인할 사항
PC 시장에서는 단기적으로 판촉이 늘 수 있어요. 유통 채널이 가격이 올라 수요가 위축된 시장에서 재고를 과하게 보유하는 것을 우려하고 있어, 소비자에게는 일시적인 가격 부담 완화가 있을 수 있습니다. 다만 PC 가격이 1년 전 수준에 가까워지기는 어렵고 오른 가격이 유지될 전망입니다. 경기 여건도 악화되어 2026년 남은 기간과 2027년 수요 전망이 더 나빠질 위험이 있습니다.
Q1. 램 가격은 언제 내려가나요?
A1. 발표된 전망으로는 하락 시점을 특정할 수 없어요. 4분기에는 상승 폭이 줄어들 뿐 상승세는 이어질 전망입니다.
Q2. 노트북을 구매할 때 무엇을 확인해야 하나요?
A2. 메모리 용량을 확인하는 것이 좋아요. 원가 부담이 커진 브랜드에게는 부품원가를 조정하기 위해 메모리 용량 같은 사양을 줄이는 것도 선택지 중 하나이기 때문입니다.
Q3. SSD 가격도 함께 상승하나요?
A3. 낸드 플래시 계약가격도 4분기에 상승할 전망이에요. 다만 낸드는 2027년 하반기에 신규 생산능력이 가동되면 공급 제약이 완화될 수 있어 D램과 흐름이 다를 수 있습니다.
출처·참고자료
- TrendForce, ‘AI Server Demand Sustains Memory Contract Price Increases in 4Q26, While Consumer-Side Pressure Persists, Says TrendForce’ (2026년 9월 30일)
- TrendForce, ‘HBM Supply Constraints Persist, 2027 Price Outlook Revised Upward with Blended ASP Forecast to Rise 121% YoY, Says TrendForce’ (2026년 9월 29일)
- TrendForce, ‘DRAM Industry Revenue Rises 59.5% QoQ in 2Q26 as Supply Expansion Continues to Lag Demand Growth, Says TrendForce’ (2026년 9월 7일)
- TrendForce, ‘DRAM Module Revenue Surges 59% YoY in 2025 as Crowding-Out Effect Constrains Chip Supply and Drives Prices Higher, Says TrendForce’ (2026년 9월 22일)
- TrendForce, ‘Rising Costs Threaten Notebook Demand in 2027, Raising Risks of Shipment Declines and Price Increases, Says TrendForce’ (2026년 10월 8일)
- 산업통상부, 「2026년 9월 수출입 동향」 (2026년 10월 1일)
- IDC, ‘PC Market Woes Continue: Shipments Fall 20.1% in Q3 2026 as Pull-In Hangover and Supply Constraints Bite’ (2026년 10월 8일)
위 자료를 수집·분석하여 본문 작성에 참고하였으며 2026년 10월 12일 확인 기준입니다. 4분기와 2027년 수치는 트렌드포스의 전망치로 이후 발표에서 수정될 수 있습니다. 2026년 9~10월 발표를 기준으로 하였으므로 구매 전에 최신 분기 전망을 다시 확인하시기 바랍니다.
답글 남기기